还有机会吗?一文详解智能制造领域投资 工业控制计算机及系统制造
引言:智能制造浪潮下的“大脑”与“神经”
在制造业转型升级的大背景下,智能制造已成为全球竞逐的焦点。从德国工业4.0到中国制造2025,其核心都是将信息技术与制造技术深度融合。而在这一融合进程中,工业控制计算机及系统制造(简称“工控机及系统”)扮演着至关重要的角色——它既是智能装备的“大脑”,负责逻辑运算与实时控制;又是连接物理世界与数字世界的“神经中枢”,负责数据采集、传输与指令下达。
对于投资者而言,面对这个看似传统却又焕发新生的领域,最关心的问题莫过于:还有机会吗?答案是肯定的,但机会的结构与逻辑正在发生深刻变化。本文将从产业链、市场驱动、竞争格局、投资亮点及风险等维度,为您详细拆解工业控制计算机及系统制造领域的投资机遇。
一、什么是工业控制计算机及系统?
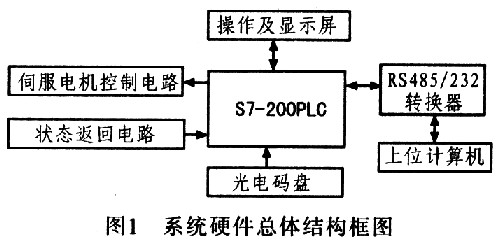
工业控制计算机(IPC)是一种加固增强型的计算机,可在工业环境下稳定运行,具备防尘、防潮、抗震动、耐高温等特点。而工业控制系统(ICS)则是由IPC、可编程逻辑控制器(PLC)、分布式控制系统(DCS)、数据采集与监视控制系统(SCADA)等组成的自动化控制系统,广泛应用于电力、石化、冶金、交通、市政等领域。
简单来说,如果把智能工厂比作一个人,那么工控机及系统就是负责思考决策的大脑和传递信号的神经系统。没有它,再先进的机器人、传感器也无法协同工作。
二、产业链图谱:上游、中游与下游
1. 上游:核心元器件与软件
- 芯片:CPU、GPU、FPGA、AI加速芯片等,是工控机性能的基石。目前高端芯片仍以英特尔、AMD、英伟达等为主,但国产替代正在加速。
- 操作系统与软件:实时操作系统(RTOS)、组态软件、工业数据库等。海外品牌如风河、微软占据优势,国产如翼辉信息、东土科技等也在崛起。
- 电子元器件:主板、内存、硬盘、电源、接口芯片等。
2. 中游:工控机及系统制造
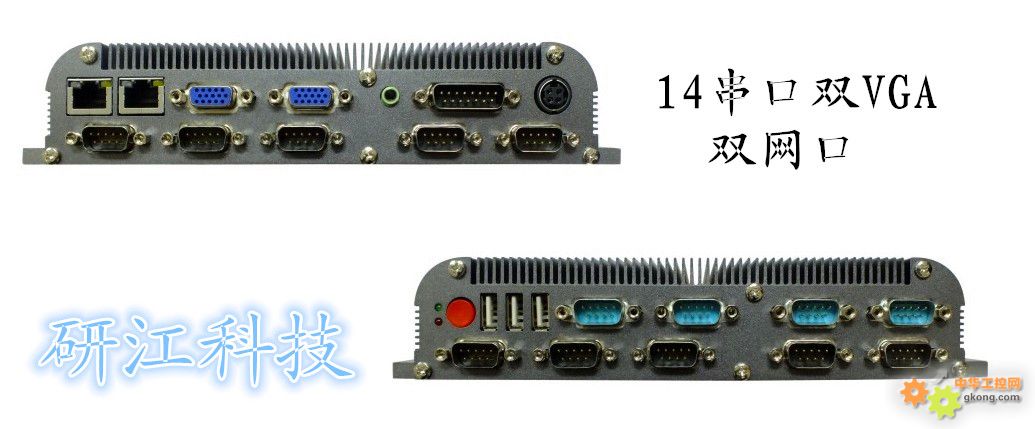
- 工控机整机:包括嵌入式工控机、壁挂式工控机、机架式工控机等。代表企业有研华科技、研祥智能、控汇股份等。
- PLC/DCS:西门子、施耐德、三菱等外资主导,国产品牌如汇川技术、和利时、中控技术正在追赶。
- SCADA系统:用于数据采集与监控,国内外厂商均有布局。
3. 下游:应用场景
- 离散制造:汽车、电子、家电、机械加工等。
- 流程工业:化工、石油、电力、制药、水处理等。
- 公共设施:轨道交通、智慧城市、环境监测等。
- 新兴领域:新能源(锂电、光伏)、半导体、生物医药等。
三、市场驱动因素:为什么这个领域值得关注?
- 政策红利持续释放:中国“十四五”智能制造发展规划明确提出,到2025年规模以上制造业企业大部分实现数字化网络化,重点行业骨干企业初步应用智能化。工控系统作为基础设施,将直接受益。
- 劳动力成本上升与制造业升级:人口红利消退倒逼企业机器换人,自动化、智能化改造需求旺盛,直接拉动工控产品需求。
- 国产替代加速:“缺芯少魂”的教训让自主可控成为共识。在PLC、DCS、工控机等领域,国产厂商正从中低端向中高端渗透,替代空间巨大。
- 新技术融合:5G、边缘计算、AI、数字孪生等技术赋予工控系统新的能力,例如预测性维护、自适应控制等,催生增量市场。
- 下游高景气赛道:新能源、半导体、锂电等行业的扩产,为工控系统带来强劲需求。例如,一条锂电池产线需要大量的PLC、工控机和SCADA系统。
四、竞争格局:国际巨头 vs 国产力量
- 国际巨头:西门子、施耐德、罗克韦尔、ABB、三菱电机等,凭借先发优势、完整的产品线和深厚的行业Know-how,占据高端市场主要份额。
- 国产头部:
- 工控机:研华科技(台资)、研祥智能、控汇股份、华北工控等。
- PLC:汇川技术、信捷电气、台达(台资)等。
- DCS:中控技术、和利时,已在化工、电力等领域实现大规模应用。
- SCADA:力控科技、亚控科技等。
- 竞争趋势:国产厂商正从“单点突破”走向“系统解决方案”,通过性价比、定制化服务和快速响应抢占市场。但在高端芯片、实时操作系统、大型DCS等领域,仍存在差距。
五、投资机会在哪里?
1. 国产替代主线
关注在PLC、DCS、工控机等领域拥有核心技术、且已进入大型客户供应链的国产企业。尤其是那些在细分行业(如锂电、光伏、半导体)形成标杆案例的公司。
2. 行业解决方案能力
单纯卖硬件的利润越来越薄,能够提供“硬件+软件+服务”一体化解决方案的厂商更具投资价值。例如,在新能源行业,能提供整线控制方案的企业。
3. 新技术融合标的
- 边缘计算:将算力下沉到工业现场,减少延迟,提高效率。边缘控制器、边缘网关等产品需求增长。
- AI+工控:AI算法用于工艺优化、质量检测、设备预测性维护。
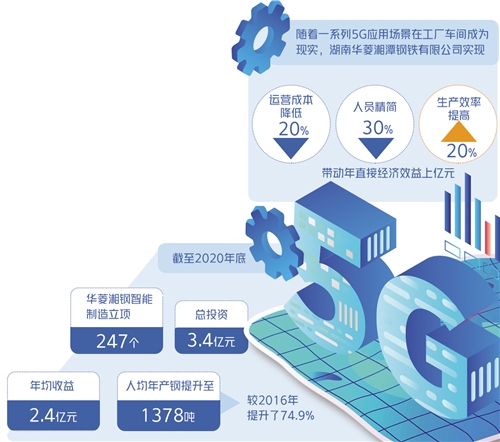
- 5G+工控:5G专网在工厂内的应用,推动无线工控系统发展。
4. 核心零部件国产化
FPGA、ADC/DAC、实时操作系统、工业软件等上游环节,一旦突破,将带来巨大价值。投资可关注相关初创公司或上市公司研发进展。
5. 产业链并购整合
国际巨头成长史就是一部并购史。国内工控领域格局分散,未来并购整合将是趋势。具有资本运作能力的上市公司值得关注。
六、风险与挑战
- 技术迭代风险:工控系统对可靠性要求极高,技术路线变革(如云化PLC)可能颠覆现有格局。
- 高端市场突破难度:高端PLC、DCS市场客户粘性高,国产化需要长期验证。
- 芯片供应风险:高端芯片依赖进口,地缘政治可能影响供应链。
- 行业周期波动:工控需求与制造业投资周期高度相关,宏观经济下行可能影响企业资本开支。
- 盈利能力压力:硬件毛利率普遍不高,软件和服务收费模式尚在探索。
七、结论:机会仍在,但需精挑细选
回到最初的问题:还有机会吗?答案是肯定的。智能制造是长期确定性趋势,工业控制计算机及系统作为其核心支撑,市场空间将持续扩大。国产品牌的崛起、新技术的融合、下游高景气行业的拉动,都为投资者提供了丰富的切入点。
这不再是一个“雨露均沾”的市场。低端红海竞争激烈,高端壁垒难以短期突破。投资需要聚焦于那些真正具备核心技术、深度理解行业、且能提供差异化解决方案的企业。无论是一级市场还是二级市场,精选个股、长期陪伴,才能分享智能制造时代的红利。
对于投资者而言,不妨沿着“国产替代+行业景气+技术融合”三条主线去寻找标的,同时警惕估值过高和技术路线风险分散布局。工业控制计算机及系统制造,这片“大脑与神经”的战场,好戏才刚刚开始。
如若转载,请注明出处:http://www.kuobaozz.com/product/53.html
更新时间:2026-10-07 06:27:46